En sous-traitance BTP, le sous-traitant ne facture pas la TVA : c’est le donneur d’ordre qui la déclare et la reverse à l’État. Ce mécanisme d’autoliquidation de TVA, obligatoire depuis 2014, impose des règles précises sur chaque facture émise. Mentions manquantes, format incorrect, non-déclaration : les sanctions sont immédiates. Voici ce que toute entreprise du BTP doit maîtriser pour rester conforme en 2026.
Points clés sur la facturation sous-traitance :
- ✓L’autoliquidation TVA s’applique depuis 2014 à tous les travaux immobiliers sous-traités entre assujettis à la TVA.
- ✓Le sous-traitant émet sa facture en montant HT avec la mention obligatoire « Autoliquidation ».
- ✓Le donneur d’ordre déclare et reverse la TVA à l’État via la ligne « Autres opérations imposables » de sa déclaration CA3.
- ✓L’amende pour mention manquante atteint 15 € par mention absente, avec un risque de redressement fiscal en cas de non-autoliquidation.
- ✓La réforme de facturation électronique 2026 remplace la mention textuelle par un champ structuré codifié dans les fichiers de facturation.
- ✓Le module Sous-Traitance d’iXbat automatise les situations sous-traitant, calcule les montants HT et valide les délais de notification pour garantir la conformité réglementaire.
Qu’est-ce que l’autoliquidation de TVA en sous-traitance BTP ?
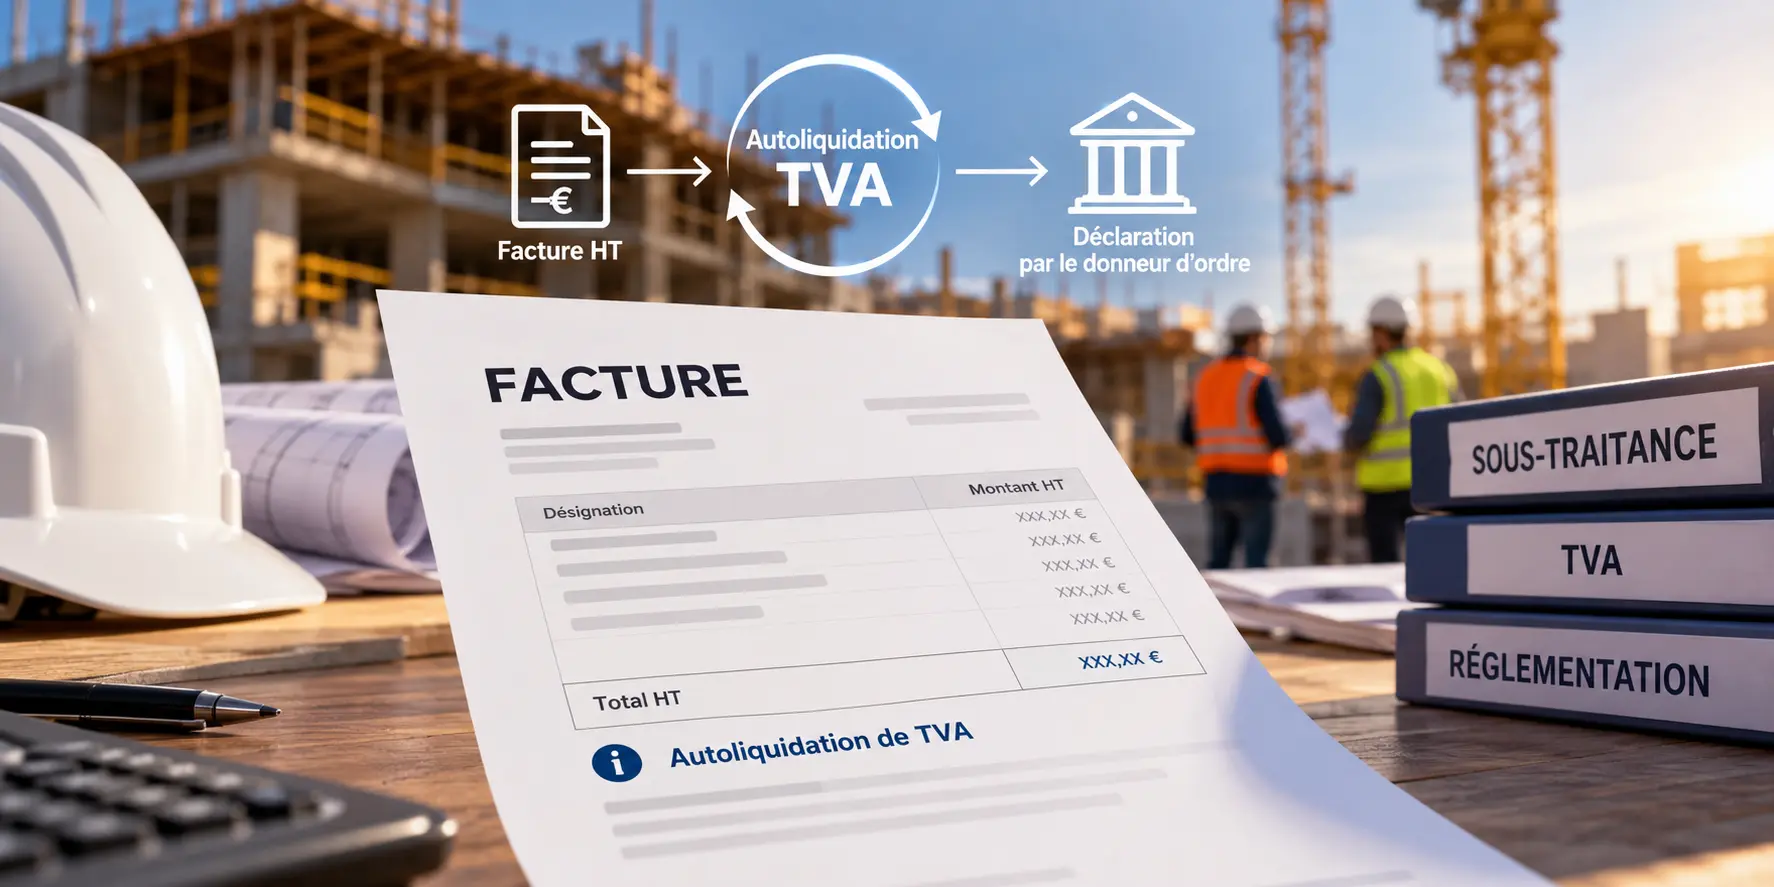
L’autoliquidation de TVA est un mécanisme fiscal par lequel la TVA n’est pas collectée par le prestataire mais déclarée et reversée directement par l’acheteur. En sous-traitance BTP, cela signifie que le sous-traitant facture ses travaux hors taxes, et que le donneur d’ordre (l’entreprise preneuse) prend en charge l’intégralité de la TVA due à l’administration fiscale.
Ce dispositif est codifié à l’article 283-2 nonies du Code général des impôts[1] et s’applique depuis le 1er janvier 2014 à tous les contrats de sous-traitance portant sur des travaux immobiliers, qu’ils relèvent de marchés publics ou privés. Il vise à mieux contrôler la collecte de TVA dans un secteur historiquement exposé aux fraudes à la taxe.
Concrètement : une entreprise Alpha confie l’isolation d’un chantier à une entreprise Bonnet Isolation. Bonnet Isolation émet une facture HT à Alpha. C’est Alpha qui calcule, déclare et reverse la TVA correspondante à l’État, puis facture le client final en TTC. Les règles de spécificités de la facture en BTP incluent l’autoliquidation pour les travaux sous-traités, quel que soit le rang du sous-traitant dans la chaîne.
Le dispositif s’applique dès lors que le sous-traitant et le donneur d’ordre sont tous deux assujettis à la TVA et établis en France. Si le sous-traitant relève du régime de franchise en base de TVA, l’autoliquidation ne s’applique pas et le donneur d’ordre n’a aucune TVA à déclarer pour ces prestations.
Quels travaux et secteurs sont concernés par l’autoliquidation de TVA ?
L’autoliquidation couvre la grande majorité des travaux immobiliers réalisés en sous-traitance. Sont notamment éligibles les travaux de construction, de réparation, de réfection, de démolition, de transformation, de nettoyage (lorsqu’ils constituent le prolongement ou l’accessoire de travaux immobiliers), d’installation d’équipements (réseaux, sécurité, eau, gaz, incendie), de maintenance, ainsi que les travaux publics et ouvrages de génie civil. Certaines prestations de paysagisme incluant maçonnerie, pavage ou terrassement entrent également dans le champ.
Sont en revanche exclus du dispositif : les contrats de location d’engins de chantier, les prestations intellectuelles (bureaux d’études, géomètres, ingénierie), l’entretien d’espaces verts privés, la fabrication et livraison de biens, et les opérations de nettoyage faisant l’objet d’un contrat de sous-traitance séparé sans lien avec des travaux immobiliers. Lorsqu’une prestation combine fourniture de biens et pose, les deux éléments doivent figurer sur les mêmes documents de facturation pour être éligibles à l’autoliquidation TVA fourniture et pose.
Comment facturer en autoliquidation : mentions obligatoires et format de facture
Les factures en autoliquidation doivent respecter un format strict pour garantir la conformité fiscale et éviter les sanctions. Voici les règles à appliquer sur chaque document émis par le sous-traitant.
Mentions légales obligatoires sur la facture du sous-traitant
Une facture de sous-traitance en autoliquidation doit comporter les éléments suivants :
- Identité du sous-traitant : raison sociale, adresse, numéro d’identification à la TVA lorsqu’il est requis
- Identité du donneur d’ordre, avec notamment son numéro SIREN
- Numéro unique de la facture et date d’émission
- Date de réalisation de la prestation, lorsqu’elle est différente de la date d’émission
- Description précise des travaux réalisés, avec, le cas échéant, la référence du chantier ou du marché
- Montant hors taxes des travaux, sans TVA collectée par le sous-traitant
- Mention « Autoliquidation », indiquant que la TVA est due par le donneur d’ordre
- Les autres mentions obligatoires applicables à toute facture, notamment les conditions de paiement et les pénalités de retard
Dans le cadre de la facturation électronique, certaines mentions supplémentaires sont désormais obligatoires, notamment le SIREN du client, l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation et la qualification de l’opération (livraison de biens, prestation de services ou opération mixte).
Format et présentation de la facture HT
La facture doit être établie en montant HT uniquement. Aucune ligne de TVA collectée ne doit apparaître. Pour respecter les règles essentielles de la facture de situation en autoliquidation, le sous-traitant émet un document HT dont l’absence de TVA est justifiée par la mention d’autoliquidation, évitant ainsi tout rejet administratif ou comptable.
Responsabilités et obligations du donneur d’ordre (entreprise principale)
Le donneur d’ordre porte la charge fiscale de l’autoliquidation. Dès réception d’une facture HT de son sous-traitant, il doit inscrire le montant HT des prestations sur la ligne « Autres opérations imposables » de sa déclaration de TVA (formulaire CA3), calculer la TVA correspondante et la reverser à l’État. Cette TVA est simultanément déductible dans les conditions de droit commun, ce qui la rend neutre sur la trésorerie de l’entreprise.
Les obligations ne s’arrêtent pas là. Pour chaque sous-traitant intégré à un chantier, le donneur d’ordre doit notifier son accord ou son refus dans un délai de 15 jours à compter de la réception de la demande. Les délais de paiement sont encadrés : 30 jours en règle générale.
En cas d’oubli d’autoliquidation, la sanction est immédiate : une amende correspondant à 5 % des droits à déduction non déclarés et déductibles est appliquée par l’administration fiscale. Le risque de redressement fiscal s’ajoute pour les manquements répétés.
Le module Sous-Traitance d’iXbat automatise la création de situations sous-traitant, calcule les montants HT et applique les retenues configurées, ce qui permet de limiter les ressaisies, de fiabiliser les calculs et de réduire les risques d’erreurs dans la gestion administrative et comptable des sous-traitants.
Comment déclarer et comptabiliser la TVA en autoliquidation ?
La déclaration de TVA en autoliquidation suit un mécanisme comptable spécifique pour le donneur d’ordre et le sous-traitant.
Déclaration par le donneur d’ordre
Le donneur d’ordre inscrit le montant HT des prestations sous-traitées sur la ligne « Autres opérations imposables » de la déclaration CA3[2]. La TVA calculée sur ce montant est enregistrée simultanément en TVA collectée et en TVA déductible. Résultat : l’opération est neutre sur la trésorerie de l’entreprise, à condition que la TVA soit immédiatement déductible. Si le donneur d’ordre est soumis à un prorata de déduction, une partie de la TVA reste à sa charge. Cette neutralité est l’un des avantages souvent mal compris du mécanisme d’autoliquidation TVA.
Déclaration par le sous-traitant
Le sous-traitant inscrit le montant HT de ses prestations sur la ligne « Autres opérations non imposables » de sa déclaration de chiffre d’affaires. Il ne collecte aucune TVA sur ces opérations. En revanche, il conserve intégralement son droit à déduction : la TVA qu’il supporte sur ses propres achats (matériaux, outillage, carburant) reste déductible dans les conditions de droit commun. Ce point est souvent source de confusion dans les entreprises en sous-traitance BTP : ne pas collecter la TVA ne signifie pas perdre le droit de la récupérer sur ses dépenses.
Paiement direct des sous-traitants : procédures et obligations administratives
La loi de 1975 sur la sous-traitance a instauré un mécanisme de paiement direct protégeant les sous-traitants dans les marchés publics et, sous conditions, dans les marchés privés. Dans ce cadre, la facture est libellée au nom de l’entrepreneur principal mais envoyée directement au maître d’ouvrage par pli recommandé avec accusé de réception ou déposée contre récépissé.
Le maître d’ouvrage dispose alors de 15 jours pour notifier son accord ou son refus. Passé ce délai sans réponse, le paiement est réputé accepté. Des garanties bancaires peuvent se substituer au paiement direct lorsque le donneur d’ordre ne peut pas obtenir de délégation de paiement.
Ces procédures s’appliquent aux sous-traitants de premier rang. Les sous-traitants de second rang voient leurs déductions cascader automatiquement depuis la situation du sous-traitant principal, ce qui nécessite une traçabilité rigoureuse des contrats et des situations de travaux.
Erreurs courantes et sanctions en cas de non-conformité
Trois erreurs concentrent l’essentiel des non-conformités observées en facturation sous-traitance BTP. La première : l’oubli de la mention « Autoliquidation » sur la facture du sous-traitant. La deuxième : la facturation TTC par erreur. Dans ce cas, la TVA facturée à tort ne peut pas être déduite par le donneur d’ordre dans les conditions normales. Une régularisation de la facture peut être nécessaire.
La troisième : la non-déclaration par le donneur d’ordre, qui expose l’entreprise à un redressement fiscal. Les sanctions sont précises. L’article 1737-II du CGI prévoit une amende de 15 € par mention manquante sur chaque facture non conforme. Sur un chantier générant plusieurs dizaines de situations de travaux, le cumul peut rapidement représenter des montants significatifs.
Bon à savoir : l’amende de 15 € s’applique par facture non conforme. Sur un chantier avec de multiples situations de travaux mensuelles, un oubli systématique de la mention d’autoliquidation peut générer plusieurs centaines d’euros d’amendes sur la durée du chantier.
En cas de non-autoliquidation par le donneur d’ordre, la pénalité atteint 5 % des droits à déduction non déclarés et déductibles. Un rejet sur plateforme agréée peut également survenir si le code TVA renseigné est incohérent avec le régime d’autoliquidation déclaré.
Facturation électronique et évolutions réglementaires 2026
Le passage à la facturation électronique obligatoire en 2026 modifie concrètement la façon dont l’autoliquidation est matérialisée sur les factures BTP. La mention textuelle « Autoliquidation » ne disparaît pas, mais elle doit désormais être accompagnée d’un champ structuré codifié dans le fichier de facturation transmis via les plateformes agréées (PA). Ce champ identifie explicitement le régime d’autoliquidation applicable, permettant aux systèmes de traitement automatisé de valider la conformité sans intervention humaine.
La facturation électronique dans le BTP nécessite des outils conformes aux champs structurés d’autoliquidation. Les entreprises qui utilisent encore des logiciels non compatibles avec ces spécifications techniques devront migrer avec l’entrée en vigueur de l’obligation.
Ce qu’il faut retenir sur la facturation sous-traitance en autoliquidation
L’autoliquidation TVA est obligatoire depuis 2014 pour tous les travaux immobiliers sous-traités entre entreprises assujetties. Le sous-traitant émet une facture HT avec la mention « Autoliquidation » ; le donneur d’ordre déclare et reverse la TVA à l’État. Les sanctions sont concrètes : 15 € par mention manquante, 5 % de pénalité en cas de non-autoliquidation, redressement fiscal possible.
La réforme 2026 ajoute une couche technique avec des champs structurés obligatoires dans les fichiers de facturation électronique. Pour les entreprises BTP gérant de multiples sous-traitants et situations de travaux, la conformité manuelle devient difficile à tenir. Des outils de gestion intégrés permettent d’automatiser ces contrôles et de sécuriser chaque étape du processus.
FAQ sur la facturation sous-traitance BTP
Comment facturer une prestation en sous-traitance ?
Établir une facture HT avec la mention « Autoliquidation », l’identité et le numéro d’identification des parties, le numéro et la date de facture, la description des travaux réalisés, le montant HT et les conditions de paiement. Le donneur d’ordre déclare et reverse la TVA à l’État.
Est-il possible de facturer une sous-traitance sans TVA ?
Oui, si le sous-traitant est en franchise en base de TVA (chiffre d’affaires inférieur à 36 800 €), il facture sans TVA avec la mention « TVA non applicable, article 293 B du CGI ». Le donneur d’ordre n’a alors aucune TVA à autoliquider pour ces prestations.
Qui paye la TVA en cas de sous-traitance ?
Le donneur d’ordre (entreprise principale) déclare et reverse la TVA à l’État. Le sous-traitant ne collecte pas la TVA sur ses prestations mais peut déduire la TVA sur ses propres achats. Le mécanisme d’autoliquidation est obligatoire depuis 2014.
Quel tarif pour de la sous-traitance ?
Le tarif est librement négocié entre donneur d’ordre et sous-traitant selon la nature des travaux, la complexité et les délais. La facture est établie en montant HT. Le donneur d’ordre intègre la TVA pour la facturation au client final.
Sources :
- Autoliquidation de la TVA en cas de sous-traitance dans le BTP (article 283-2 nonies du CGI), Service Public Entreprendre. ↑
- Déclaration CA3 et ligne « Autres opérations imposables », Service Public Entreprendre. ↑