Dans le BTP, vous payez avant d’être payé. Matériaux, salaires, sous-traitance : les décaissements s’enchaînent dès le premier jour de chantier, tandis que les encaissements clients s’étirent sur 60 jours, plusieurs mois, parfois plus. Ce décalage structurel pèse sur le fonds de roulement de milliers d’entreprises chaque année. Voici les leviers opérationnels et les solutions de financement pour reprendre la main sur votre trésorerie BTP.
Ce qu’il faut retenir sur l’amélioration de la trésorerie BTP :
- ✓Les délais de paiement dans le BTP public dépassent les 30 jours légaux pour au moins 85 % des entreprises selon la FNTP, avec des délais cachés non comptabilisés dans les statistiques officielles.
- ✓Le besoin en fonds de roulement se calcule ainsi : BFR = (Stocks + Créances clients) moins (Dettes fournisseurs + Dettes fiscales et sociales).
- ✓Un acompte de 30 à 40 % dès la signature du contrat réduit significativement la tension de trésorerie en début de chantier, en couvrant les premiers achats de matériaux et de main-d’œuvre.
- ✓La facturation à l’avancement et les situations de travaux mensuelles accélèrent les encaissements sur les chantiers de longue durée.
- ✓L’affacturage permet d’obtenir une avance de 80 à 90 % du montant des créances sous 48 heures ; l’escompte bancaire offre une alternative via la cession d’effets de commerce.
- ✓Un ERP BTP comme iXbat centralise facturation, suivi de chantier et relances pour gagner en réactivité sans multiplier les outils.
Pourquoi la trésorerie est un enjeu critique dans le BTP
Le BTP souffre d’un déséquilibre structurel que tout dirigeant connaît : les dépenses sont immédiates, les recettes sont différées. Matériaux à commander, salaires à verser, sous-traitants à régler, tout cela intervient bien avant que le client ne signe le virement. Dans la commande publique, les délais de paiement officiels masquent une réalité bien plus dégradée. Selon l’enquête FNTP sur les délais de paiement[1], menée auprès de plus de 1 000 entreprises, au moins 85 % des répondants déclarent des délais moyens supérieurs au délai légal de 30 jours, quelle que soit la strate de collectivité. Des « délais cachés » s’ajoutent : dépôts tardifs sur Chorus Pro, rejets abusifs de factures qui font repartir le compteur à zéro. Les intérêts moratoires, pourtant dus de droit, sont rarement versés. Ce sont les TPE et PME locales qui encaissent le plus durement ces retards, avec moins de marges pour absorber les tensions prolongées.
Pour les ETI du BTP, la complexité s’amplifie encore. Gérer simultanément plusieurs chantiers, coordonner main-d’œuvre, matériaux, sous-traitants et matériel sur des projets distincts rend la visibilité financière difficile à maintenir avec des outils non adaptés. C’est précisément pour répondre à ces enjeux que des entreprises de taille intermédiaire cherchent à moderniser leur gestion afin de gagner en réactivité et en fiabilité.
Calculer et piloter votre besoin en fonds de roulement
Le BFR mesure l’avance de trésorerie permanente nécessaire pour financer le cycle d’exploitation. Maîtriser ce chiffre, c’est anticiper les tensions avant qu’elles ne surviennent.
La formule du BFR adaptée au BTP
BFR = (Stocks + Créances clients) − (Dettes fournisseurs + Dettes fiscales et sociales)
Chaque poste a son importance dans le secteur du bâtiment. Les stocks regroupent les matériaux achetés mais non encore utilisés ou facturés : ciment, isolant, matériel électrique, travaux en cours non encore situationnés. Les créances clients correspondent aux factures émises mais non réglées, avec une vigilance particulière sur la retenue de garantie (généralement 5 % du montant HT, bloquée pendant un an après réception). Du côté des ressources, les dettes fournisseurs représentent ce que vous devez à vos fournisseurs de matériaux et sous-traitants : plus leur délai accordé est long, plus ils financent votre BFR. Les dettes fiscales et sociales (TVA à décaisser, cotisations URSSAF) complètent ce tableau. Un BFR positif signifie que vous devez financer cet écart par vos fonds propres ou par des solutions de financement externe.
Exemple de calcul pour une PME du BTP
Prenons la SARL BâtiSolide, entreprise de maçonnerie avec un chiffre d’affaires annuel de 300 000 € HT. Son bilan fait apparaître les postes suivants :
| Poste du bilan | Montant |
|---|---|
| Stocks de matériaux | 15 000 € |
| Créances clients (dont 5 000 € de retenue de garantie) | 40 000 € |
| Dettes fournisseurs | 25 000 € |
| Dettes fiscales et sociales | 10 000 € |
| BFR = (15 000 + 40 000) − (25 000 + 10 000) | 20 000 € |
Exprimé en jours de chiffre d’affaires : (20 000 / 300 000) × 365 = 24,3 jours. BâtiSolide doit donc disposer en permanence de 20 000 € pour faire tourner ses chantiers sans attendre ses clients. Si ce montant augmente d’une année sur l’autre sans hausse de CA proportionnelle, c’est un signal d’alerte à ne pas ignorer.
Négocier vos délais de paiement pour sécuriser vos flux
La négociation des délais se joue sur deux fronts simultanément : réduire les délais accordés à vos clients, et allonger ceux que vous obtenez de vos fournisseurs. L’objectif est d’équilibrer le solde du crédit interentreprises en votre faveur.
Côté clients publics, le délai légal est de 30 jours. Mais comme le documente la FNTP, la réalité vécue s’en éloigne considérablement. Les rejets de factures sur Chorus Pro, souvent illégaux, obligent les entreprises à redéposer leurs demandes et font repartir le délai à zéro. Surveiller chaque dépôt et contester systématiquement les rejets abusifs est une démarche qui paie concrètement. Pour approfondir les grands enjeux de trésorerie en BTP et les solutions de pilotage adaptées aux ETI, les ressources spécialisées offrent des repères opérationnels précieux.
Côté clients privés, les délais s’étendent souvent sur plusieurs mois sans cadre aussi strict. Voici les leviers à activer en priorité :
- Délais fournisseurs : négocier des délais de règlement jusqu’à 60 jours auprès de vos fournisseurs de matériaux réduit mécaniquement votre BFR
- Acomptes clients : exiger 30 à 40 % à la signature du contrat couvre les premières dépenses et réduit votre avance de fonds
- Rejets Chorus Pro : documenter et contester chaque rejet abusif ; la suppression du motif « erreur de montant » obtenue par la FNTP est une avancée, mais les pratiques persistent
- Intérêts moratoires : les réclamer systématiquement en cas de retard de paiement public, même si leur versement reste rare ; leur absence constitue un manque à gagner réel
Demander des acomptes dès le démarrage du chantier
Un acompte de 30 à 40 % du montant total HT dès la signature du contrat change radicalement l’équation de trésorerie en début de chantier. Cette avance couvre les premiers achats de matériaux et les premières semaines de main-d’œuvre, sans puiser dans vos réserves.
Intégrer cette clause dans vos contrats dès la phase de négociation commerciale est la bonne pratique. Présentez-la comme une modalité standard, pas comme une demande exceptionnelle : la plupart des clients professionnels y sont habitués. Précisez les modalités de versement (virement bancaire avant démarrage des travaux, par exemple) et les conditions de démarrage du chantier qui y sont liées.
L’acompte est un paiement anticipé, mais il doit faire l’objet d’une facture d’acompte. Cette facture est distincte de la facture finale : elle constate le montant versé avant la réalisation des travaux et doit ensuite être prise en compte dans la facture de solde.
Avec la généralisation de la facturation électronique, cette distinction devient d’autant plus importante : les factures d’acompte entrent dans le dispositif de facturation électronique et les informations relatives à leur encaissement doivent être prises en compte dans les échanges avec l’administration fiscale.
Sur le plan comptable, l’acompte reçu est enregistré dans un compte spécifique, le compte 4191 « Clients – Avances et acomptes reçus sur commandes ». Il ne constitue pas, à lui seul, un produit définitivement acquis : le produit est constaté en fonction de la réalisation des travaux et des règles comptables applicables.
Bien gérer les acomptes permet donc de distinguer clairement trois éléments : le paiement reçu, la facture d’acompte et la reconnaissance du chiffre d’affaires. Cette distinction contribue à éviter les erreurs de comptabilisation et à avoir une vision plus juste de la trésorerie et de l’activité réelle de l’entreprise.
Optimiser votre processus de facturation et facturer à l’avancement
Chaque jour de retard dans l’émission d’une facture est un jour de retard dans l’encaissement. La rapidité de facturation est l’un des leviers les plus simples à activer, et l’un des plus négligés.
Sur les chantiers de longue durée, la facturation à l’avancement est la méthode adaptée : elle consiste à émettre des situations de travaux mensuelles reflétant le pourcentage d’avancement réel. Cette approche s’oppose à la comptabilisation à l’achèvement, où le chiffre d’affaires n’est reconnu qu’en fin de chantier. Résultat : vos encaissements suivent le rythme de vos dépenses, plutôt que de les décaler de plusieurs mois.
La conformité des factures est non négociable. Une facture incomplète peut être rejetée, légalement, et faire repartir le délai de paiement à zéro. Dans le BTP, la gestion des taux de TVA ajoute une complexité spécifique : 5,5 % pour les travaux de rénovation énergétique, 10 % pour la plupart des travaux de rénovation dans les logements de plus de deux ans, 20 % pour les constructions neuves. Chaque taux doit être clairement détaillé sur la facture. Un logiciel de gestion permet d’optimiser votre facturation et vos flux en centralisant devis, situations de travaux et relances, réduisant ainsi les risques d’erreur et les délais de traitement.
Planifier et anticiper vos besoins de trésorerie
Anticiper, c’est éviter. Un plan de trésorerie prévisionnel mensuel ou trimestriel vous donne une vision claire des encaissements attendus face aux décaissements programmés, et vous permet d’identifier les tensions avant qu’elles ne deviennent des crises.
Construire ce plan ne requiert pas d’outil sophistiqué pour commencer : un tableur bien structuré suffit. L’essentiel est la régularité de la mise à jour et la fiabilité des données.
- Collecte des données : rassembler tous les contrats signés, les échéances de paiement fournisseurs, les charges fixes (salaires, loyers, cotisations) et les remboursements d’emprunts
- Projection des encaissements : estimer mois par mois les paiements clients attendus, en tenant compte des délais réels constatés et non des délais théoriques
- Projection des décaissements : lister toutes les sorties prévisibles, achats matériaux, sous-traitance, paie, charges sociales, TVA à reverser
- Analyse des écarts : comparer prévisions et réalisations chaque mois pour affiner le modèle et détecter les dérives avant qu’elles ne s’aggravent
Un solde prévisionnel négatif sur un mois donné n’est pas une catastrophe si vous l’anticipez trois mois à l’avance. C’est une information qui vous laisse le temps d’agir : négocier un découvert, activer l’affacturage, accélérer une relance. Un découvert par surprise, c’est une tout autre histoire.
Maîtriser vos stocks et vos achats pour réduire le BFR
Des matériaux qui dorment sur un chantier, c’est de la trésorerie immobilisée. Le sur-stockage est un réflexe compréhensible dans un secteur exposé aux pénuries, mais il alourdit mécaniquement votre BFR.
L’approvisionnement à flux tendus consiste à commander les matériaux au plus près de leur date d’utilisation réelle, en évitant les achats par anticipation excessive. Cette discipline suppose un suivi précis de la consommation par chantier et une bonne coordination avec vos fournisseurs. Pour maîtriser les dépenses de vos chantiers et suivre précisément la consommation de matériaux par projet, des outils de gestion dédiés offrent une traçabilité que les tableurs ne permettent pas.
Côté achats, négocier des délais fournisseurs allongés (45 à 60 jours) réduit votre BFR sans toucher à vos marges. Cette négociation s’appuie sur vos volumes d’achat et la régularité de vos commandes. L’équilibre à trouver : des délais suffisamment longs pour soulager votre trésorerie, sans fragiliser la relation commerciale avec des partenaires dont vous dépendez sur le terrain.
Relancer systématiquement vos impayés et retards de paiement
Un impayé qui traîne, c’est du BFR qui gonfle. La relance n’est pas une option : c’est un processus structuré qui doit fonctionner de manière quasi automatique dans votre entreprise.
La loi vous donne des outils concrets. En cas de retard de paiement, des pénalités de retard sont dues de plein droit, sans mise en demeure préalable, dès le lendemain de la date d’échéance. Une indemnité forfaitaire de 40 € par facture en retard s’y ajoute pour couvrir les frais de recouvrement. Ces montants sont rarement réclamés spontanément, ce qui constitue un manque à gagner réel pour les entreprises du BTP.
- Relance amiable à J+5 : un email ou un appel téléphonique cordial rappelant l’échéance dépassée ; la majorité des retards se règlent à ce stade
- Mise en demeure à J+30 : courrier recommandé mentionnant les pénalités de retard applicables et l’indemnité forfaitaire de 40 €
- Procédure judiciaire à J+60 : injonction de payer ou assignation en référé selon le montant ; cette étape est rarement nécessaire si les deux premières sont appliquées rigoureusement
Centraliser votre gestion avec un logiciel BTP adapté
Quand les données de chantier vivent dans un tableur, les factures dans un autre fichier et les relances dans les emails, la visibilité financière devient un exercice de reconstitution. Chaque heure passée à croiser des informations dispersées est une heure de moins pour piloter réellement votre activité.
Un logiciel de gestion BTP centralise l’ensemble de ces données dans un système unique : devis, situations de travaux, facturation, suivi des encaissements, relances automatisées. La visibilité en temps réel sur la rentabilité de chaque chantier permet de détecter rapidement les dérives budgétaires et d’ajuster les décisions avant qu’il soit trop tard.
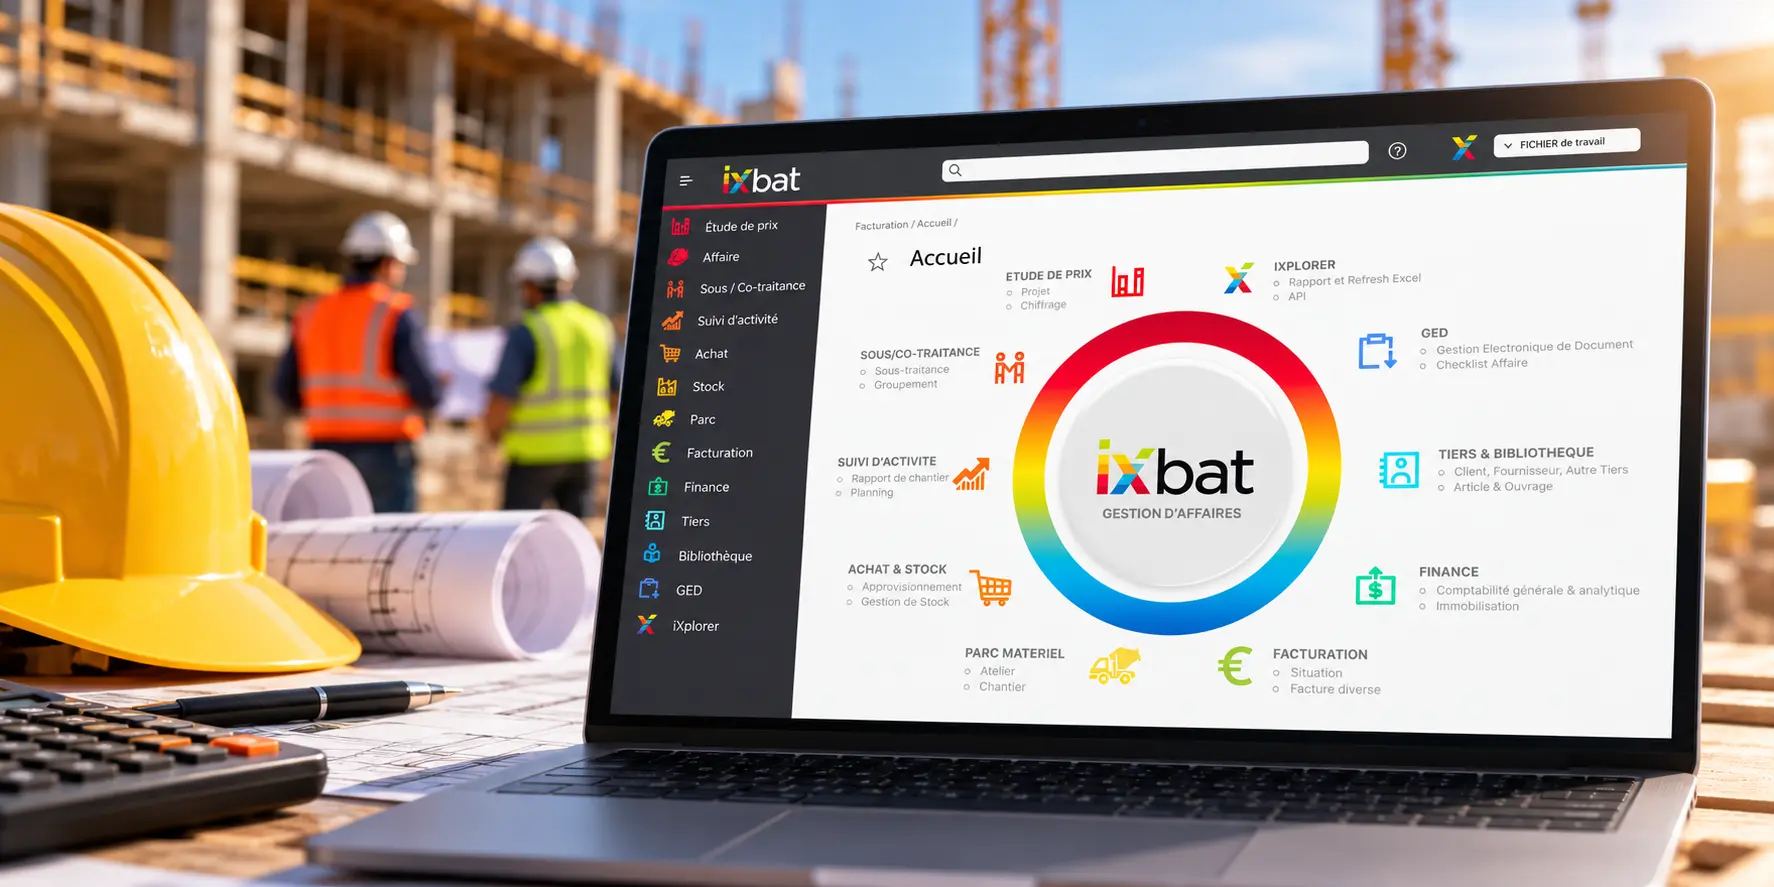
iXbat, l’ERP modulaire de CGSI dédié aux entreprises de gros œuvre, travaux publics et second œuvre, répond précisément à ces besoins. Il couvre l’étude de prix, le suivi de chantier, la facturation, la comptabilité, la gestion des achats et des stocks, la sous-traitance et le suivi d’activité dans une base de données unique. Système ouvert, il s’intègre avec les outils bureautiques et logiciels tiers déjà en place. L’accompagnement est assuré dès le lancement du projet, avec un centre de formation certifié Qualiopi. Pour les ETI du BTP qui gèrent plusieurs chantiers simultanément avec des équipes terrain et des données non synchronisées, cette centralisation change concrètement la donne.
Recourir au financement court terme si nécessaire
Quand les leviers opérationnels ne suffisent pas à absorber un pic de tension, les solutions de financement court terme prennent le relais. Trois options principales s’offrent aux entreprises BTP.
Affacturage
L’affacturage consiste à céder vos créances clients à un organisme spécialisé (le factor), qui vous verse immédiatement une avance représentant 80 à 90 % du montant des factures cédées, généralement sous 48 heures. Le recouvrement est externalisé. Le coût se compose d’une commission d’affacturage (généralement 1 à 3 % du montant des créances) et de frais de gestion. Conditions d’accès : des créances certaines sur des clients solvables.
Escompte bancaire
L’escompte bancaire permet d’obtenir le paiement immédiat d’un effet de commerce (lettre de change, billet à ordre) en le cédant à votre banque avant son échéance. La banque avance les fonds et se rembourse à l’échéance auprès de votre client. Le coût comprend un taux d’intérêt et une commission. Condition principale : l’acceptation bancaire et la solvabilité du client débiteur.
Financement fournisseurs
Négocier des délais de paiement allongés auprès de vos fournisseurs, jusqu’à 60 jours, réduit mécaniquement votre BFR sans coût financier direct. La contrepartie est souvent un engagement sur les volumes ou la fidélité commerciale. L’équilibre est à trouver : des délais trop longs peuvent fragiliser la relation avec des partenaires stratégiques.
Repérer les signaux d’alerte avant la crise de trésorerie
Une crise de trésorerie ne surgit jamais sans prévenir. Elle s’annonce par des signaux faibles que seul un suivi mensuel rigoureux permet de détecter à temps. Voici les indicateurs à surveiller en priorité :
- Délais clients supérieurs à 60 jours : si vos clients mettent en moyenne plus de deux mois à régler, votre BFR se dégrade mécaniquement
- Découverts bancaires récurrents : un découvert ponctuel est gérable ; un découvert qui se répète chaque mois signale un déséquilibre structurel
- Reports de charges sociales : décaler le paiement des cotisations URSSAF est un signal d’alarme sérieux, souvent le premier réflexe avant une crise avérée
- Difficultés à payer les fournisseurs à échéance : quand vous commencez à choisir quels fournisseurs payer en priorité, la situation est déjà tendue
- BFR en hausse continue : un BFR qui progresse plus vite que le chiffre d’affaires indique que le cycle d’exploitation se dégrade
- Marges chantier en baisse : des chantiers moins rentables que prévu réduisent les ressources disponibles pour absorber les décalages de trésorerie
Ce qu’il faut retenir sur l’amélioration de la trésorerie BTP
Améliorer la trésorerie d’une entreprise BTP repose sur une combinaison de leviers complémentaires. Calculer et suivre régulièrement votre BFR, exiger des acomptes de 30 à 40 % dès la signature, facturer rapidement à l’avancement, construire un plan de trésorerie prévisionnel, relancer les impayés dès J+5 et centraliser vos données dans un outil adapté : chacun de ces leviers agit sur une partie du problème. Ensemble, ils transforment la gestion de trésorerie d’une contrainte subie en un pilotage actif. Dans un secteur à marges faibles et délais longs, cette maîtrise n’est pas un avantage compétitif. C’est une condition de survie.
FAQ sur l’amélioration de la trésorerie BTP
Comment améliorer la trésorerie d’une entreprise BTP rapidement ?
Demandez un acompte de 30 à 40 % dès la signature du contrat, émettez vos situations de travaux mensuellement, relancez les clients dès J+5 après l’échéance, négociez des délais fournisseurs allongés et activez l’affacturage si vous avez besoin de liquidités immédiates sur des créances existantes.
Quels sont les 3 types de flux de trésorerie dans le BTP ?
Les flux opérationnels regroupent les encaissements clients et les paiements fournisseurs, salaires et charges : ce sont les plus critiques pour la gestion quotidienne. Les flux d’investissement concernent l’achat de matériel et de véhicules. Les flux de financement couvrent les emprunts bancaires, apports en capital et remboursements.
Que faire si mon entreprise BTP n’a plus de trésorerie ?
Négociez en urgence un échelonnement des dettes prioritaires (URSSAF, fournisseurs clés), activez l’affacturage pour encaisser rapidement vos créances clients, demandez un découvert autorisé à votre banque, réduisez les dépenses non essentielles et consultez votre expert-comptable pour établir un plan de redressement structuré.
Quelles sont les causes principales des difficultés de trésorerie dans le BTP ?
Les causes principales sont les délais de paiement clients prolongés (60 jours et plus dans le public), l’avance de frais importante en début de chantier (matériaux, salaires, sous-traitance), la retenue de garantie de 5 % bloquée pendant un an, les impayés et retards fréquents, et une mauvaise anticipation du besoin en fonds de roulement liée à une sous-évaluation des coûts de chantier.
Source :